När en anställd får använda företagets bil privat är det en skattepliktig förmån. Enligt Skatteverket uppstår förmånen om bilen används privat vid fler än 10 tillfällen eller mer än 100 mil per år. Förmånsvärdet läggs på lönen och beskattas som inkomst av tjänst. Tjänsteanvändningen kan visas med en körjournal, och med nedsättningen får en elbil ett lägre förmånsvärde än en bil utan nedsättning.
Hur beräknas förmånsvärdet för en elbil 2026?
För bilar som blev skattepliktiga enligt vägtrafikskattelagen från 1 juli 2021 består förmånsvärdet av fyra delar. Prisbasbeloppet 2026 är 59 200 kronor och statslåneräntan den 30 november 2025 var 2,55 procent. Enligt Skatteverket räknas delarna så här:
- En fast del på 0,29 gånger prisbasbeloppet, alltså 17 168 kronor.
- En räntedel på 2,785 procent av nybilspriset.
- En prisdel på 13 procent av nybilspriset.
- Plus bilens faktiska fordonsskatt.
Förmånsvärdet räknas om varje år när prisbasbelopp och statslåneränta ändras. Nybilspriset hämtas ur Skatteverkets nybilsprislistor. Värdet av extra utrustning som inte ingår i priset, till exempel klimatanläggning, vinterdäck, dragkrok och portabel laddbox eller laddkabel, ska läggas till.
Hur stor är nedsättningen för elbilar?
För miljöbilar som togs i trafik från och med 1 juli 2022 sänks nybilspriset med ett fast belopp innan förmånsvärdet räknas. Nedsättningen får dock högst vara 50 procent av bilens nybilspris. Elhybrider och etanolbilar omfattas enligt Skatteverket inte.
Nedsättningen görs på nybilspriset innan procentsatserna tillämpas, så den påverkar räntedelen och prisdelen men inte den fasta delen eller fordonsskatten. För bilar som togs i trafik före 1 juli 2022 gäller äldre regler där priset jämförs med en motsvarande bil utan miljöteknik.
| Biltyp | Nedsättning av nybilspriset |
|---|---|
| Elbil och vätgasbil | 350 000 kr |
| Laddhybrid | 140 000 kr |
| Gasbil | 100 000 kr |
Vad blir förmånsvärdet i ett exempel?
Tänk en elbil med nybilspris 700 000 kronor. Nedsättningen är 350 000 kronor, vilket också är exakt 50 procent, så beräkningsunderlaget blir 350 000 kronor. Har bilen i stället nybilspris 500 000 kronor begränsas nedsättningen till 250 000 kronor.
| Del | Beräkning | Belopp per år |
|---|---|---|
| Fast del | 0,29 × 59 200 kr | 17 168 kr |
| Räntedel | 2,785 % × 350 000 kr | 9 747,5 kr |
| Prisdel | 13 % × 350 000 kr | 45 500 kr |
| Summa utan fordonsskatt | Räntedel plus prisdel | 72 415,5 kr |
Fordonsskatten kommer ovanpå, och extra utrustning höjer underlaget. Ett förmånsvärde på cirka 72 416 kronor motsvarar cirka 6 035 kronor per månad som läggs på den anställdas lön. Siffrorna är ett räkneexempel, inte en rekommendation, och exakt värde för en viss modell anger Skatteverket.
Vad betalar företaget och den anställde?
Företaget ska betala arbetsgivaravgift på förmånsvärdet. För 2026 är den totala avgiften 31,42 procent för anställda födda 1959 eller senare, och den gäller både kontant lön och förmåner. I exemplet blir avgiften cirka 22 753 kronor per år. Läs mer i artikeln om arbetsgivaravgift 2026 och om vad en anställd kostar.
Den anställde skattar för förmånsvärdet som inkomst. Arbetsgivaren gör skatteavdrag, men om ingen kontant lön betalas ut kan inget skatteavdrag göras. Kör den anställde minst 3 000 mil i tjänsten under kalenderåret får förmånsvärdet sänkas till 75 procent enligt 61 kap. 9 § inkomstskattelagen. Uppfylls inte kravet måste värdet rättas och hela beloppet redovisas.
Hur fungerar laddning av tjänstebilen?
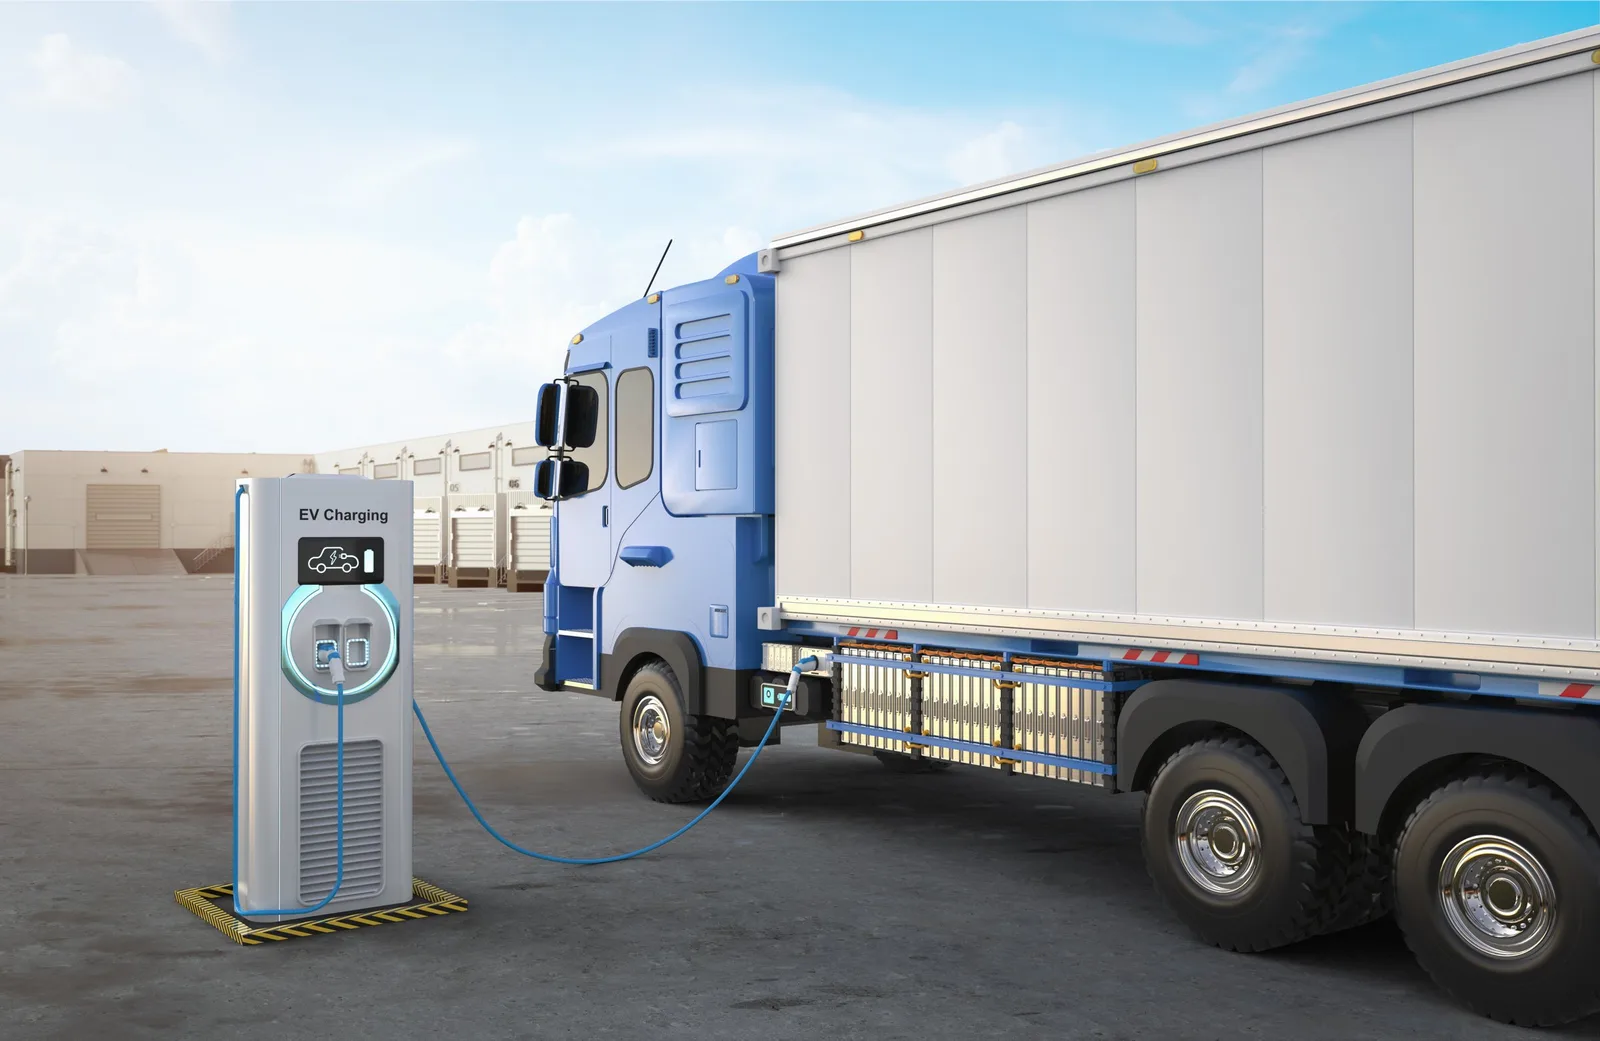
Elen är en drivmedelsförmån om arbetsgivaren betalar för privat körning. Förmånen beräknas per månad utifrån privata mil, totala mil, elens marknadsvärde per kilowattimme och antal laddade kilowattimmar. För en förmånsbil multipliceras värdet med 1,2 som underlag för skatteavdrag, medan arbetsgivaravgiften räknas på värdet utan påslag.
Drivmedelsförmånen beskattas månaden efter laddningen. Från 1 juli 2026 är förmånen av laddel på arbetsplatsen permanent skattefri. Villkoret är att laddningen sker vid en laddpunkt eller ett eluttag som arbetsgivaren tillhandahåller nära arbetsplatsen.
Det gäller både förmånsbil och privat bil, men inte laddning vid bostaden. För laddhybrider får föraren från samma datum göra avdrag för drivmedel vid tjänsteresor även om bilen laddats skattefritt på jobbet.
Vad gäller vid tjänsteresor och leasing?
Skatteverkets milersättning 2026 är 25 kronor per mil för egen bil, 12 kronor för förmånsbil och 9,50 kronor för helt eldriven förmånsbil. Förmånsvärdet räknas på samma sätt oavsett om företaget äger eller leasar bilen. Mer om upplägg och kostnader finns i artikeln om företagsleasing av bil. Bilparkens utsläpp ingår i ett klimatbokslut.